Domain fahnenbanner.de kaufen?
Wir ziehen mit dem Projekt
fahnenbanner.de um.
Sind Sie am Kauf der Domain
fahnenbanner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fahnenbanner.de kaufen?
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **

Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
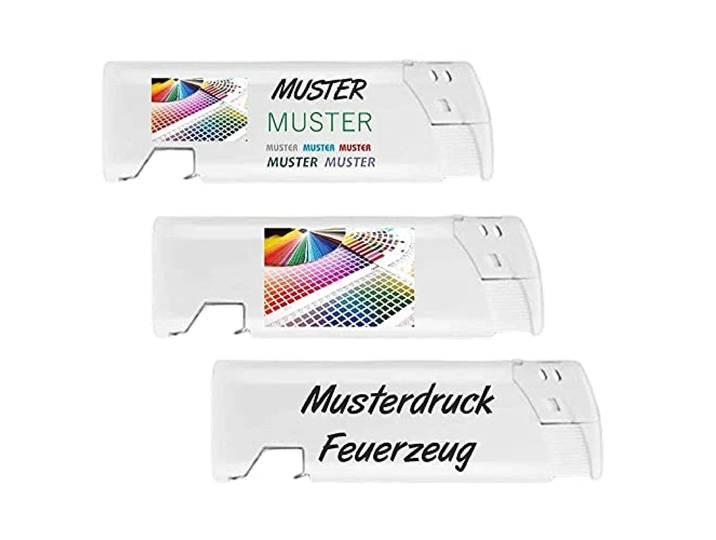
250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250)250 x Feuerzeug Öffner mit Ihrer Werbung Farbdruck Werbung Flaschenöffner Logo Druck 50-500 Stück (250). Große Stückzahl für maximale Reichweite Mit 250 Feuerzeugen bietet dieses Set die Möglichkeit, bei Großveranstaltungen oder Messen eine breite Zielgruppe zu erreichen. Die Kombination aus Feuerzeug und Flaschenöffner macht es zu einem beliebten Giveaway, das sowohl praktisch als auch optisch ansprechend ist. Der hochwertige UV-Druck ermöglicht eine individuelle Gestaltung, die Ihre Marke hervorhebt. Langlebig, nachfüllbar und kompakt, ist dieses Feuerzeug ideal für Unternehmen, die ihre Werbebotschaften effektiv verbreiten möchten. Eine Investition in Reichweite und Markenpräsenz. Nachhaltig und langlebig – Nachfüllbar & elektrisch Dieses Feuerzeug ist die perfekte Kombination aus Nachhaltigkeit und modernem Design. Es ist nachfüllbar, elektronisch und umweltfreundlich, wodurch es eine langlebige Alternative zu Einwegfeuerzeugen darstellt. Mit einer Größe von 82 x 25 x 10 mm ist es kompakt und praktisch für unterwegs. Ob beim Grillen, Camping oder auf Veranstaltungen, dieses Feuerzeug bietet Zuverlässigkeit und Funktionalität. Die robuste Metallverarbeitung macht es zu einem idealen Begleiter für den täglichen Gebrauch. Vielseitig einsetzbar für jede Gelegenheit Das Feuerzeug ist nicht nur ein praktisches Werkzeug, sondern auch ein vielseitiger Werbeartikel. Es eignet sich hervorragend als Logofeuerzeug auf Messen, als Werbegeschenk bei Firmenevents oder als originelles Giveaway bei Hochzeiten und Geburtstagen. Die Möglichkeit zur individuellen Bedruckung macht es ideal für Unternehmen, die sich von der Konkurrenz abheben möchten. Dank der Funktionalität als Feuerzeug und Flaschenöffner wird es von Kunden und Geschäftspartnern gleichermaßen geschätzt. Praktisches Design mit Werbewirkung Dieses Feuerzeug überzeugt durch ein modernes und praktisches Design, das Werbebotschaften effektiv in den Alltag der Nutzer integriert. Die Kombination aus Feuerzeug und Flaschenöffner spart Platz und sorgt für vielseitige Einsatzmöglichkeiten. Mit dem hochwertigen UV-Druck und der robusten Metallverarbeitung ist es ein langlebiger Artikel, der Ihre Marke zuverlässig repräsentiert. Besonders beliebt als Werbemittel für Bars, Restaurants oder Outdoor-Events, hinterlässt es einen bleibenden Eindruck. Der perfekte Artikel für Promotionen & Events Unsere Feuerzeuge sind ideal für Großkunden und Veranstaltungen aller Art. Ob als Streuartikel auf Messen, als Werbegeschenk für Kunden oder als praktisches Gadget für private Feiern – ihre Vielseitigkeit macht sie zum Must-have für jede Kampagne. Die Möglichkeit zur individuellen Gestaltung und die hochwertige Verarbeitung aus Metall sorgen dafür, dass Ihre Marke stets professionell präsentiert wird. Mit diesem Werbemittel machen Sie auf sich aufmerksam und hinterlassen einen bleibenden Eindruck. Farbe:Weiß209,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Ähnliche Suchbegriffe für Grundschuld
-
Spaß mit FlaggenSpaß mit Flaggen , Wie viele Menschen haben sich schon gewünscht, dass es 'Spaß mit Flaggen' aus der Kult-Serie 'The Big Bang Theory' wirklich gibt? Flaggen sind nämlich gar kein Nerd-Thema. Es gibt unzählige witzige Fahnen und spannende Geschichten dahinter: Wo auf der Welt benutzt man besoffene Stiere als Wappen? Welche drei Nationalflaggen sind als einzige nicht rechteckig? Welche Flagge ist eigentlich ein schmutziger Mantel? Und wieso bekam ein Lehrer nur lumpige 500 Dollar für die Gestaltung einer Nationalflagge? , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20210318, Produktform: Leinen, Redaktion: Fredrich, Benjamin~Wolter, Sebastian, Seitenzahl/Blattzahl: 256, Keyword: Atlas; Big Bang Theory; Fahne; Flaggen; Flags; Geowissenschaften; Geschichte; Globus; Hardcover; Karten; Kartenbuch; Kartografie; Kartografik; Katapult; Länder; Nationalflagge; Politikwissenschaften; Sachbuch; Sozialwissenschaften; Wappen, Fachschema: Flagge, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Gesellschaft und Kultur, allgemein, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Katapult-Verlag, Verlag: Katapult-Verlag, Verlag: Katapult-Verlag GmbH, Länge: 250, Breite: 203, Höhe: 21, Gewicht: 764, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 269152722,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.